BNR decide joi dobânda-cheie. Cât mai trebuie să aștepte românii pentru dobânzi mai mici
Banca Națională a României se pregătește pentru o nouă decizie privind dobânda de politică monetară. Consiliul de Administrație al BNR se reunește joi, 8 octombrie, iar așteptările pieței indică menținerea dobânzii-cheie la 6,50%, nivel păstrat de banca centrală în ultimele ședințe.
Pentru românii cu credite în lei, întrebarea este însă ce urmează după această decizie. Analiștii Erste estimează că dobânda ar putea rămâne la 6,50% cel puțin până în mai 2027, în condițiile în care inflația de bază rămâne ridicată, iar deprecierea leului adaugă presiuni suplimentare asupra prețurilor.
BNR este așteptată să păstreze dobânda la 6,50%
Scenariul anticipat pentru ședința de joi este unul de continuitate. Analiștii Erste consideră că BNR va menține rata dobânzii de politică monetară la 6,50%.
Nu este însă vorba despre o decizie deja luată. Banca centrală urmează să își anunțe oficial hotărârea după ședința din 8 octombrie.
Ciprian Dascălu, economist-șef al BCR, estimează că rata de referință ar putea rămâne la actualul nivel cel puțin până în mai 2027. Argumentul principal este persistența inflației de bază, despre care analiștii estimează că va reintra în intervalul-țintă al BNR abia în ultimul trimestru al anului viitor.
Astfel, pentru populație, o reducere rapidă a dobânzilor nu apare în scenariul de bază al analiștilor.
De ce BNR nu se grăbește să reducă dobânda
Problema principală rămâne inflația. Chiar dacă economia traversează o perioadă dificilă, presiunile asupra prețurilor nu au dispărut.
În analiza Erste, inflația de bază este considerată în continuare persistentă, iar deprecierea recentă a leului poate alimenta noi scumpiri prin prețurile bunurilor și serviciilor importate. Banca estimează că transmisia variațiilor cursului de schimb către inflație este de aproximativ 0,3 puncte procentuale.
În acest context, o reducere a dobânzii-cheie ar putea fi prematură. Dobânzile mai mici încurajează creditarea și consumul, însă într-un moment în care inflația rămâne o problemă, o relaxare prea rapidă a politicii monetare ar putea alimenta din nou presiunile asupra prețurilor.
Pe de altă parte, analiștii consideră puțin probabilă și o majorare a dobânzii. Economia funcționează cu un deficit de cerere, iar o creștere suplimentară a costului finanțării ar putea pune presiune pe consum și investiții.
Ce se întâmplă cu ratele românilor
Pentru cei care au credite cu dobândă variabilă, o dobândă-cheie menținută la 6,50% înseamnă că nu trebuie așteptată o ieftinire rapidă a finanțării doar ca urmare a deciziei BNR.
În cazul creditelor legate de IRCC, efectul deciziilor de politică monetară apare cu întârziere, deoarece indicele este calculat pe baza dobânzilor efective din piața interbancară dintr-o perioadă anterioară.
În plus, de la 1 octombrie 2026, IRCC a urcat ușor, de la 5,56% la 5,57%. Creșterea este foarte mică și are un efect redus asupra ratelor, dar schimbarea este importantă deoarece marchează prima creștere a indicelui după patru scăderi consecutive.
Asta înseamnă că, pentru unii debitori, perioada următoare nu aduce încă scăderea ratelor pe care o așteptau.
Când ar putea începe reducerile
Estimările actuale indică anul 2027 drept perioada în care politica monetară ar putea începe să fie relaxată mai vizibil.
Erste vede posibilitatea ca BNR să păstreze dobânda la 6,50% cel puțin până în mai 2027. Momentul exact depinde însă de evoluția inflației, a cursului de schimb, a politicii fiscale și a economiei.
CFA România are o perspectivă ceva mai largă pentru anul viitor. Organizația estimează că dobânda de politică monetară ar putea ajunge la 5-5,5% la sfârșitul lui 2027, dacă procesul de dezinflație continuă și politica fiscală rămâne credibilă.
CFA estimează pentru 2027 o inflație de aproximativ 4-5% și o creștere economică de doar 0-0,5%. În acest scenariu, spațiul pentru reduceri ale dobânzii apare mai degrabă gradual decât printr-o relaxare bruscă.
Leul complică și mai mult decizia
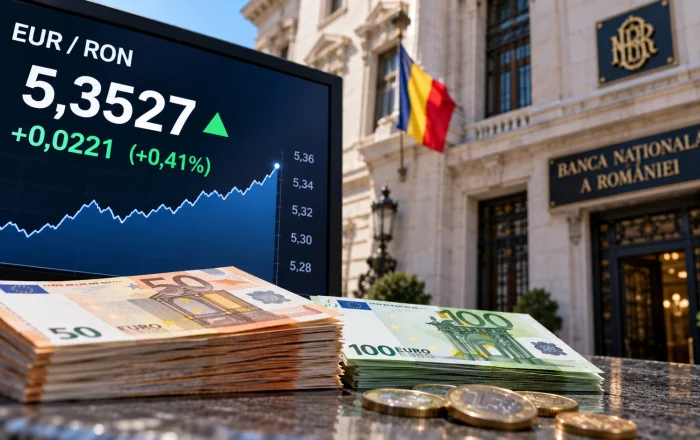
Un alt factor urmărit de BNR este cursul de schimb. Euro a ajuns marți, 6 octombrie, la un nou record istoric de 5,3527 lei, potrivit cursului de referință anunțat de BNR. Deprecierea leului poate transmite presiuni către prețurile interne și poate limita spațiul pentru reduceri rapide ale dobânzilor.
Analiștii Erste consideră că slăbirea leului va fi probabil menționată în comunicatul de după ședința BNR. În același timp, aceștia observă o posibilă schimbare în modul în care banca centrală echilibrează stabilitatea dobânzilor cu stabilitatea cursului de schimb.
Pentru România, combinația dintre inflație persistentă, leu mai slab și incertitudine fiscală face ca momentul unei reduceri a dobânzii să fie dificil de anticipat cu exactitate.
Economia are nevoie de dobânzi mai mici, dar inflația rămâne problema
Situația actuală pune BNR în fața unui compromis dificil. Pe de o parte, economia are nevoie de condiții de finanțare mai bune. Potrivit CFA România, PIB-ul ar putea crește cu doar 0-0,5% în 2027, după o perioadă de stagnare și chiar contracție economică.
Pe de altă parte, relaxarea monetară nu poate fi făcută fără să țină cont de inflație. CFA estimează că prețurile vor continua să crească și anul viitor, chiar dacă ritmul se va tempera.
În aceste condiții, dobânda-cheie ar putea începe să scadă atunci când BNR va avea mai multă siguranță că dezinflația este sustenabilă. Politica fiscală va conta, de asemenea, deoarece reducerea deficitului bugetar poate influența presiunile asupra economiei și asupra cursului de schimb.
Ce ar trebui să urmărească românii după ședința de joi
Decizia privind nivelul dobânzii nu este singurul element important. Pentru debitori și pentru piața financiară va conta și mesajul transmis de BNR despre următoarele luni.
Dacă banca centrală păstrează dobânda la 6,50%, atenția se va muta către inflație, cursul leului și următoarea prognoză macroeconomică. Următorul Raport asupra inflației este programat să fie publicat după ședința din 12 noiembrie, iar analiștii Erste anticipează posibilitatea unei revizuiri în creștere a profilului inflației pe termen scurt.
Pentru cei care au credite, concluzia este că dobânzile mai mici nu par să fie o schimbare imediată. Dacă estimările actuale se confirmă, primele reduceri importante ar putea apărea în 2027, însă ritmul lor va depinde de cât de repede scade inflația și de evoluția economiei.
Până atunci, dobânda-cheie de 6,50% rămâne principalul reper pentru costul banilor din România, iar ședința BNR de joi va arăta dacă banca centrală consideră că actualul nivel este în continuare potrivit pentru perioada următoare.